失注分析を次の商談に生かす、改善行動の決め方
「競合より価格が高かった」「決裁者に会えなかった」。失注理由を報告し、対策も話し合ったはずなのに、次の商談でも似た報告が続く。そんな状態になっていないでしょうか。理由を分類するだけでは、営業が次に何を変えるかまで決まらないことがあります。
この記事では、受注と失注の記録を土台に、過去の商談を具体的な行動へ分解し、チームの改善につなげる方法を解説します。
1.受注と失注を同じ仕組みで振り返る土台
失注分析を見直す際は、報告する対象から確認します。失注した案件だけを詳しく説明させ、受注した案件は結果だけで済ませていないでしょうか。
失注時の報告が叱責と結び付いていると、営業にとっては「次に生かすための記録」よりも「指摘を受けないための説明」になりかねません。担当者の説明が足りないと感じたときも、質問を増やす前に、報告の目的がどう伝わっているかを見直す必要があります。
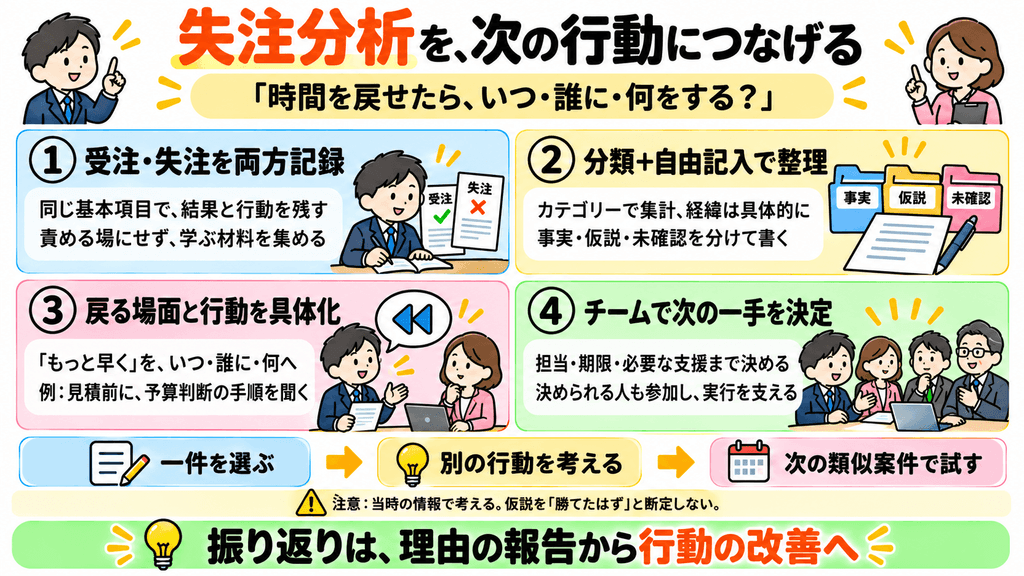
そこで、受注と失注の両方を、同じ基本項目で記録するようにします。案件の概要、相手の判断、こちらが取った行動、確認できた情報を、結果にかかわらず振り返る仕組みです。
受注案件も扱うと、「うまくいった行動を別の案件で使えるか」という検討ができます。ただし、受注したというだけで、その過程のすべてが良かったと決め付けないことも大切です。結果と進め方を分けて確認しましょう。
2.カテゴリーと自由記入を組み合わせる記録
記録の形式は、集計用のカテゴリーと、経緯を残す自由記入の組み合わせにします。カテゴリーには「予算・価格」「提案内容」「意思決定の進め方」など、チームで意味をそろえられる項目を用意します。これは分類例であり、自社の商談に合わせて調整してください。
選択式だけでは、同じ「価格」という分類でも、何が起きたのかが分かりません。一方、自由記入だけでは案件を横断して傾向を比べにくくなります。役割を分けて、両方を残すことがポイントです。
- カテゴリー:結果と主な判断要因を集計するための項目
- 自由記入:相手の発言、商談の経緯、こちらの行動を残す欄
- 情報の区分:確認済みの事実、担当者の推測、未確認事項の区別
たとえば、「お客様から『提示額は担当部門の予算を超える』と言われた」は確認できた発言です。しかし、「役員が関与すれば予算を増やせた」は、その時点では仮説です。この二つを混ぜずに記録します。
また、どのような受注を増やしたいか、どのような失注を減らしたいかも、あらかじめ言葉にしておきます。たとえば「必要な利益を確保できた受注」「判断基準を確認しないまま提案した失注」など、結果の中身を見分けるための基準です。集計結果は件数や案件の違いも踏まえ、改善を考える材料として扱います。
3.「時間を戻したら」で掘り下げる具体的な行動
記録を集めたら、「本当の原因は何か」だけで議論を続けないようにします。相手の意思決定を完全に把握するのは難しく、原因については推測が残ることもあるためです。
ここがポイント
問いを「なぜ負けたか」から、「同じ場面に戻れるなら、いつ、誰に、何をするか」へ進めます。
たとえば、価格を理由に失注した案件を仮定します。「次は値引きする」とすぐに決める前に、担当者の予算範囲、上位者の関与、提案の伝わり方を確認できていたかを振り返ります。値引きだけを対策にすると、必要な利益を確保できない提案につながるおそれがあります。
ここで「もっと早く役員を巻き込むべきだった」と言うだけでは、まだ行動が曖昧です。次のように、実行する場面まで分解します。
- いつ:見積提出前の課題整理の場で確認できたか
- 誰に:窓口担当者へ、予算判断に関わる人と手順を尋ねられたか
- 何を:上位者への説明に必要な資料や、残っている懸念を確認できたか
- どう進めるか:同席を依頼する目的と、相手にとっての必要性を説明できたか
「資料を送れば同席してもらえたはず」とも断定しません。資料だけで足りないなら、内容の見直し、自社の上司や専門担当者の参加など、ほかの選択肢も検討します。相手の役員が関与しても予算や結論が変わらない可能性はあります。過去の勝利を想像で確定するのではなく、次に確かめる行動を見つけるための振り返りです。
4.チームの決定と記録の改善につながる振り返り
具体的な行動案は、担当者だけで考えず、ほかの営業や管理職と検討します。別の視点から「その時点で、この確認はできなかったか」と問うことで、一人では思い付かなかった手段を考えられます。
加えて、チームの運用や支援体制を決められる人も参加します。たとえば、上司の商談同席や資料の整備が必要なら、担当者の努力目標だけでは実行できません。「誰が準備するか」「いつから使うか」まで、その場で決めることが必要です。
会議では、次の項目を一枚にまとめると、報告から実行へ進めやすくなります。
- 結果とカテゴリー:受注/失注、判断要因の分類
- 確認できた事実:誰が、いつ、何と言ったか
- 推測・未確認事項:まだ確かめられていないこと
- 戻る場面と別の行動:いつ、誰に、何をするか
- 次の実行:担当者、期限、必要な支援
- 確認の機会:次の類似案件で何を見て振り返るか
注意したいのは、結果を知っている立場から担当者を責めないことです。当時分かっていた情報と、失注後に分かった情報を分け、実際に選べた行動を検討します。「なぜできなかった」と追い詰める運用では、未確認事項を正直に書きにくくなります。
振り返りで足りなかった情報が分かれば、次の商談で確認する質問や報告欄を見直せます。記録を会議で使い、次の行動を決め、実行結果をまた記録する。この循環をつくることが、情報の質を高めながら営業力強化につなげる方法です。完璧な入力を待つより、事実と推測を分けた現在の記録から始めましょう。
次の商談へ持ち込む、一つの改善行動
まずは、直近の失注案件を一件選んでください。「時間を戻せるなら、いつ、誰に、何をするか」をチームで具体化し、次の類似案件で試す行動を一つ決めましょう。担当者と確認日まで決めておくと、振り返りを実際の行動へつなげられます。

医療系企業の営業職として従事しながら、“セールスパーソン戦力化コンサルタント”として、東京都八王子市と日野市を中心に事業を展開。
全国から依頼をいただく。
多くのコンサルティング会社のような座学による知識の習得だけで終わらない、お客様の営業現場に即した独自の実践的なコンサルティングが強み。
特に、商談やプレゼンテーションという交渉の改善に重点を置く。
無料相談実施中です。Webサイトの【💬無料相談】からお問い合わせください。
FacebookやInstagramでも役立つ情報を配信中。
下記アイコンからフォローをよろしくお願いします。
関連記事
-
 「目標が高すぎる」と言われたら?営業マネージャーの鍵を握るのは”途中まで一緒に考える”こと
-
受注の「決定打」を聞き出す7ステップ|勘で終わらせず成果を再現するヒアリング法
-
価格の決め方で迷ったら?鍵を握るのは「人気商品の値段」
-
法人営業の「センターピン」はレスポンス 決裁者攻略より先に押さえるべき急所
-
AI時代に営業メンバーが身につけるべき「4つの役割と5つのスキル」
-
営業会議をしても受注率が上がらない本当の理由 「場面」で振り返る3つのポイント
-
「頑張っても売れない」の正体は因果関係の見誤り 仮説思考を鍛える5つの型
-
営業の「あの案件どうなってる?」を撲滅する見える化の型 不毛な会話を仕組みで減らす方法